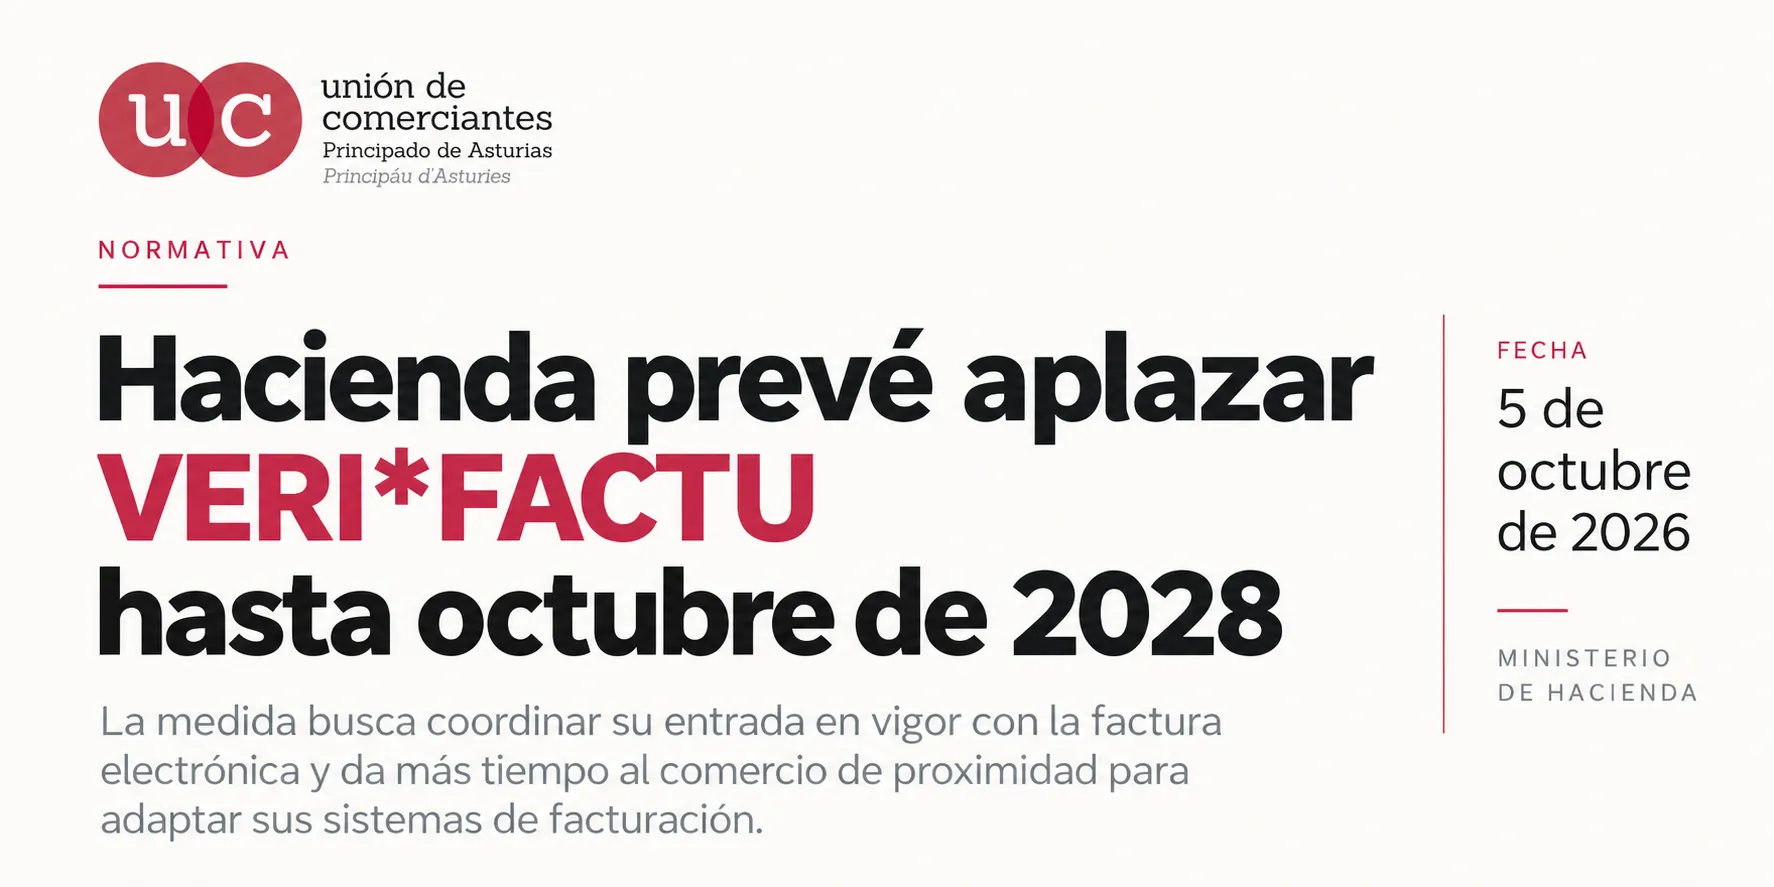
El Ministerio de Hacienda prevé aplazar hasta octubre de 2028 las obligaciones pendientes de VERI*FACTU, una decisión especialmente relevante para miles de autónomos y pequeños negocios del comercio de proximidad.
El objetivo anunciado por Hacienda es hacer coincidir la implantación de VERI*FACTU con la futura obligatoriedad de la factura electrónica para empresarios y profesionales cuya facturación anual no supere los 8 millones de euros.
Para el pequeño comercio, esta modificación supondría disponer de más tiempo para adaptar sus programas de facturación y, sobre todo, evitar tener que afrontar diferentes cambios tecnológicos en un corto periodo de tiempo.
¿Cuándo entraría en vigor VERI*FACTU para el pequeño comercio?
Según la nota informativa publicada por el Ministerio de Hacienda el 5 de octubre de 2026, se prevé aplazar las obligaciones pendientes derivadas del Reglamento de sistemas informáticos de facturación hasta octubre de 2028.
La intención es coordinar este calendario con la entrada en vigor de la factura electrónica obligatoria para pymes, autónomos y pequeños comercios.
Para el comercio de proximidad, esta coordinación puede resultar especialmente importante, ya que muchos establecimientos utilizan programas sencillos de gestión, terminales de punto de venta o sistemas de facturación que deberán adaptarse a las nuevas exigencias legales.
¿Qué es VERI*FACTU y cómo afecta a los comercios?
VERI*FACTU forma parte de la normativa que regula los sistemas y programas utilizados por empresas y autónomos para emitir facturas.
Los programas de facturación deberán garantizar, entre otros aspectos:
La integridad de los registros de facturación.
La conservación de la información.
La accesibilidad y legibilidad de los datos.
La trazabilidad de las operaciones.
La inalterabilidad de los registros.
Estas obligaciones afectan directamente a numerosos establecimientos del comercio minorista y de proximidad que utilizan programas de caja, TPV o herramientas informáticas para gestionar sus ventas.
Hacienda ha señalado que estas garantías técnicas se mantendrán en términos sustancialmente equivalentes aunque se modifique el calendario previsto.
Más tiempo para adaptar los sistemas de facturación del comercio
El posible aplazamiento hasta 2028 permitiría a los pequeños comercios disponer de un periodo adicional para adaptar sus sistemas.
Además, la intención de coordinar VERI*FACTU y factura electrónica podría evitar que los establecimientos tengan que modificar primero sus programas para cumplir una normativa y volver a hacerlo posteriormente para adaptarse a otra.
Esta simplificación resulta especialmente relevante para el comercio de proximidad, donde los procesos de digitalización deben ser proporcionados a la dimensión y recursos de cada negocio.
VERI*FACTU y factura electrónica: un único proceso de adaptación
El Ministerio de Hacienda plantea avanzar hacia una mayor convergencia entre el Reglamento de sistemas informáticos de facturación, la factura electrónica y los futuros requisitos europeos de información digital.
El objetivo sería conseguir un marco más coordinado que facilite la adaptación tecnológica de empresas, profesionales y pequeños comercios.
Desde la Unión de Comerciantes del Principado de Asturias consideramos positivo que la implantación de nuevas obligaciones digitales tenga en cuenta la realidad del comercio de proximidad.
La transformación digital del pequeño comercio debe realizarse con plazos suficientes, seguridad jurídica, información clara y herramientas adaptadas a las necesidades reales de los establecimientos.
El aplazamiento de VERI*FACTU todavía debe aprobarse
Es importante señalar que la comunicación publicada por Hacienda habla de una previsión de modificación de los plazos de aplicación.
Por tanto, el aplazamiento hasta octubre de 2028 deberá concretarse mediante la correspondiente modificación normativa antes de considerarse definitivamente aprobado.
Desde la Unión de Comerciantes del Principado de Asturias seguiremos informando a nuestros asociados de todas las novedades que puedan afectar al comercio en relación con VERI*FACTU, la factura electrónica y las nuevas obligaciones de facturación.